Plan Económico-Financiero
El Proyecto
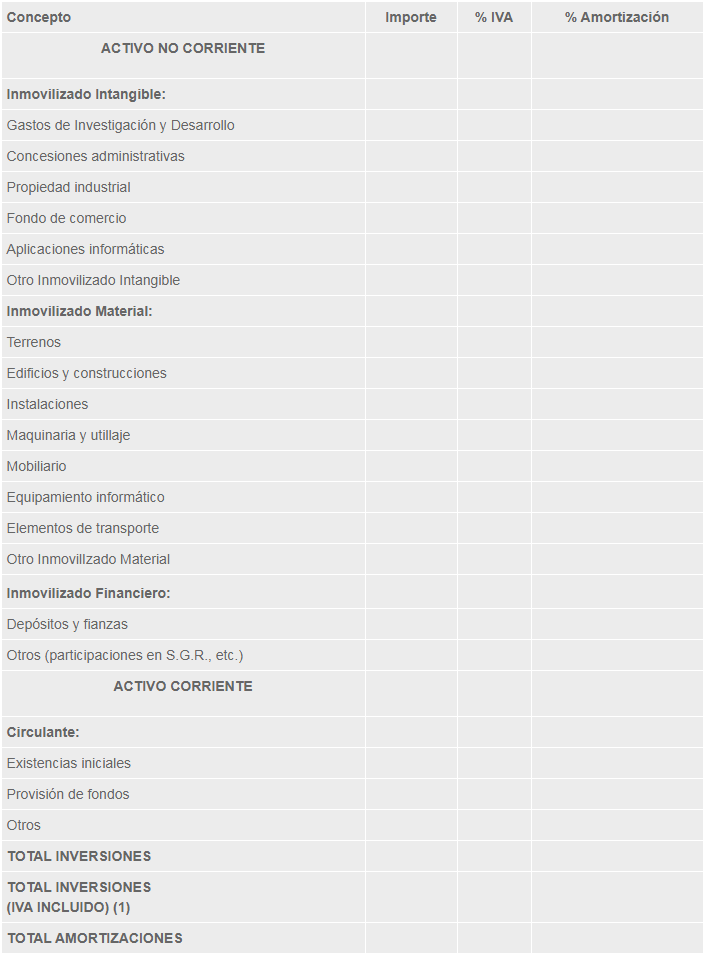
(1) En el presupuesto del Plan de inversión se detallará el importe económico sin IVA: el impuesto sobre el valor añadido nunca es mayor valor de la inversión, siempre y cuando sea fiscalmente deducible. No obstante, a efectos de financiación de la inversión, debe tenerse en cuenta.
Inmovilizado Intangible
Inmovilizado Material
Inmovilizado Financiero
Circulante
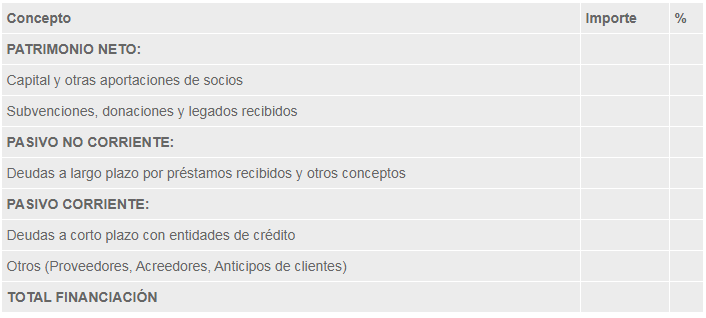
Plan de financiación
Aclaraciones
Capital/Recursos Propios
Recursos aportados al inicio o de forma sucesiva por los propietarios y socios de la empresa. También incluiremos en este apartado la autofinanciación y recursos generados por la empresa (beneficios no distribuidos)
El Capital Riesgo: las sociedades de capital riesgo invierten en empresas con dificultades para acceder a otras fuentes de financiación. Son participaciones minoritarias, a medio y largo plazo, que buscan desinvertir una vez que la empresa se haya consolidado:
- Sociedad Regional de Promoción (SRP): https://www.srp.es
- Sociedad para el Desarrollo de las Comarcas Mineras (SODECO): https://sodeco.es
- Sociedad Asturiana de Diversificación Minera (SADIM): http://www.sadim.es
- Inversores privados que invierten en proyectos empresariales o empresas, ofrecen experiencia, asesoría y facilitan contactos. Red Asturiana de Business Angels (ASBAN): http:///www.asban.es, para poyectos innovadores vinculados a Asturias.
Subvenciones
Cantidades a fondo perdido, no reembolsables, de carácter no regular, y que se pueden obtener en forma de reducción de tipos de interés o de ayuda directa. Las concede la administración y pueden destinarse al capital o a la explotación. Existen diferentes líneas en función de las directrices económicas.
Préstamos
Contrato en virtud del cual el prestamista entrega al prestatario una cantidad de dinero a un tipo de interés (fijo o variable) durante un plazo determinado de tiempo.
Microcréditos: son préstamos dirigidos a microempresas y actividades económicas en general que cuenten con un proyecto de inversión viable pero encuentren dficultades para acceder a los canales habituales de financiación.
Algunas referencias de interés son:
Préstamos participativos: El tipo de interés varía en función de la evolución de la actividad de la empresa prestataria. Como garantía se exige la viabilidad técnica, económica y financiera del proyecto y experiencia del equipo gestor.
Los organismos regionales que conceden este tipo de préstamos:
Créditos
Cantidad de dinero que una entidad financiera pone a disposición del prestatario en una cuenta corriente abierta al efecto, hasta un límite determinado y por un plazo prefijado, liquidándose periódicamente los intereses sobre las cantidades dispuestas
Otra financiación
- Arrendamiento financiero: Arrendamiento de bienes muebles e inmuebles. Ofrece la ventaja de poder disponer de un bien sin desembolsar la totalidad de la inversión.
- Leasing: Arrendamiento financiero, a medio o largo plazo, de bienes de equipo o inmuebles destinados a finalidades empresariales o profesionales. Al final del contrato, se puede adquirir el bien por un valor residual
- Renting: La compañía de renting alquila el bien al arrendatario y le garantiza el uso y disfrute del mismo.
- Garantía Recíproca: Las Sociedades de Garantía Recíproca avalan a las empresas con objeto de facilitarles el acceso al crédito.
Algunas referencias de interés son:
Previsión de ventas / consumos
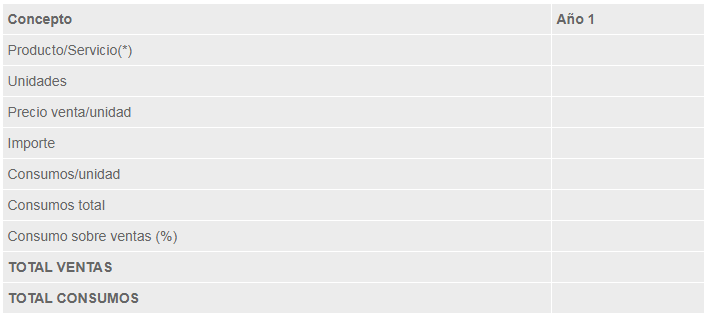
(*) Para cada uno de los productos / servicios que la empresa comercializa expresaremos el número de unidades que se prevee vender, el precio de cada unidad y el coste de los consumos.
Gastos de explotación
Aclaraciones
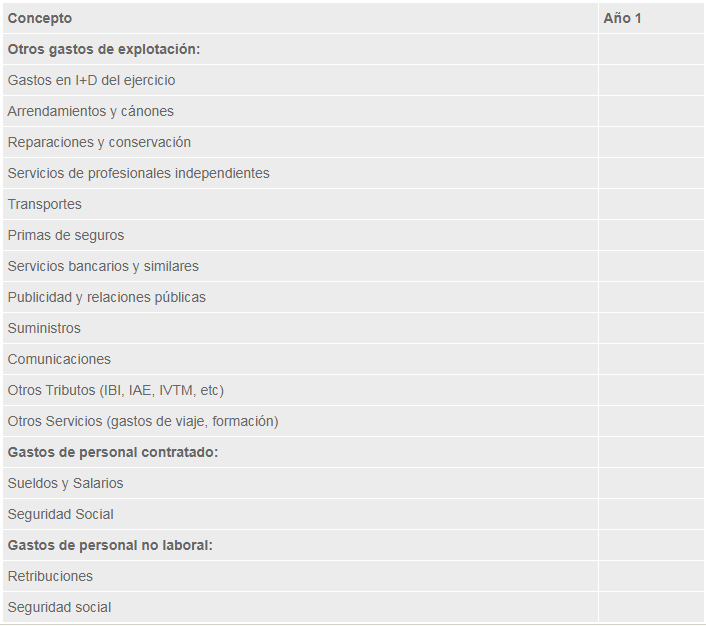
Otros gastos de Explotación
- Gastos en I+D del ejercicio: gastos en Investigación y Desarrollo del ejercicio por servicios encargados a otras empresas.
- Reparaciones y conservación: Mantenimiento y reparaciones, gastos derivados de la conservación del inmovilizado material.
- Servicios de profesionales independientes: contraprestación de servicios profesionales independientes (asesorías, gestorías, etc.).
- Transportes: comprende los transportes a cargo de la empresa, realizados por terceros, cuando no proceda incluirlos en el precio de adquisición del inmovilizado o de las existencias.
- Primas de seguros: comprende las cantidades que se satisfacen por primas de seguros de todo tipo, excepto Seguridad Social.
- Servicios bancarios y similares: Comprende las comisiones y otros gastos que se satisfacen por servicios bancarios y similares
- Publicidad, propaganda y relaciones públicas: importe de los gastos que se satisfacen por los conceptos que indica el nombre de la cuenta (presupuesto de marketing).
- Suministros: Consumos de electricidad, agua, gas o cualquier otro abastecimiento que no tenga la calidad de almacenable
- Comunicaciones: Gastos de teléfono, fax, Internet, etc
- Otros tributos: Todo tipo de tasas, contribuciones e impuestos (IBI, IAE, IVTM, etc.).
- Otros servicios: cualquier otro gasto no especificado anteriormente (gastos de viaje, formación, etc.).
Gastos de Personal contratado
Incluye salarios brutos de personal asalariado, incentivos y Seguridad Social a cargo de la empresa.
Gastos de Personal no laboral
Incluye retribución económica y seguros sociales del personal no laboral.
Previsión de tesorería
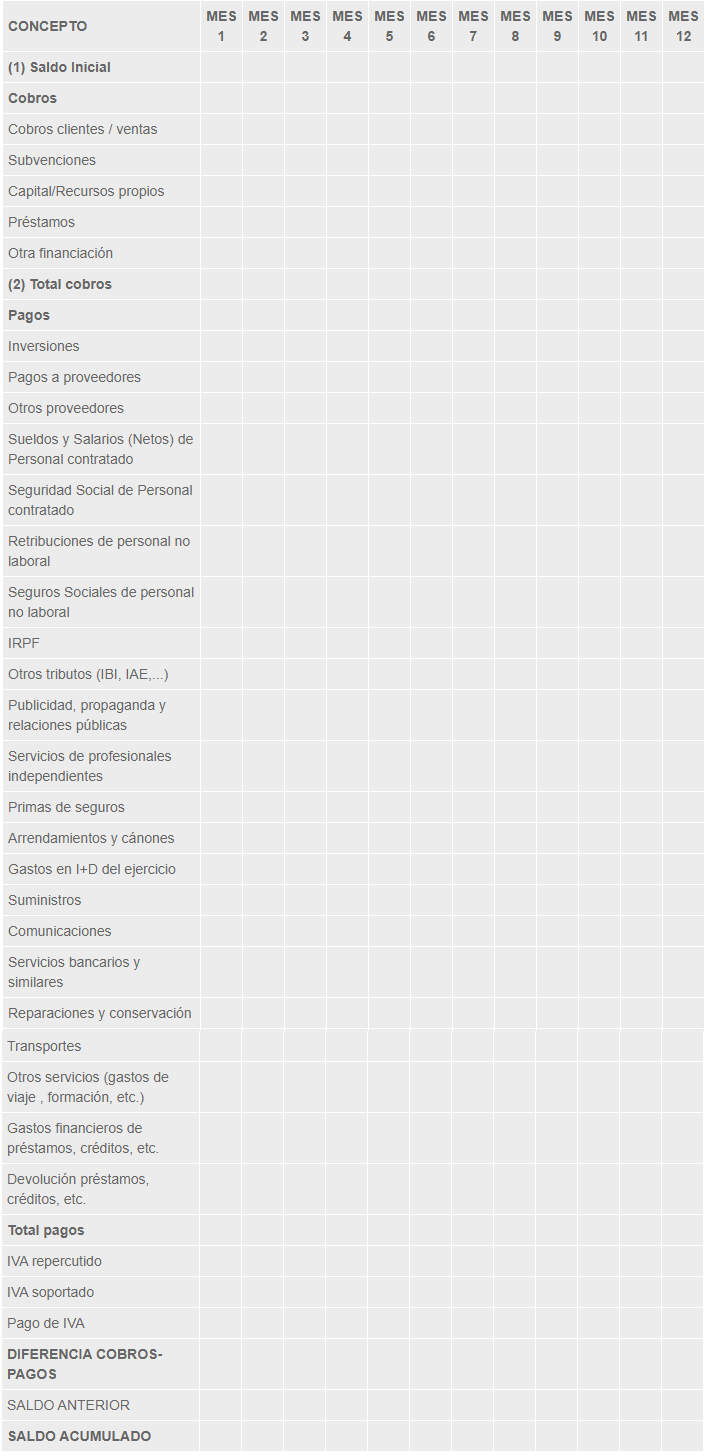
Los conceptos manejados en este apartado son los mismos que los que se van a manejar posteriormente en la cuenta de explotación, pero en este caso se ha de considerar el momento en que se pagará o cobrará, independientemente de cuando se produzcan las compras y las ventas.
Cuenta de Pérdidas y Ganancias provisional
Aclaraciones
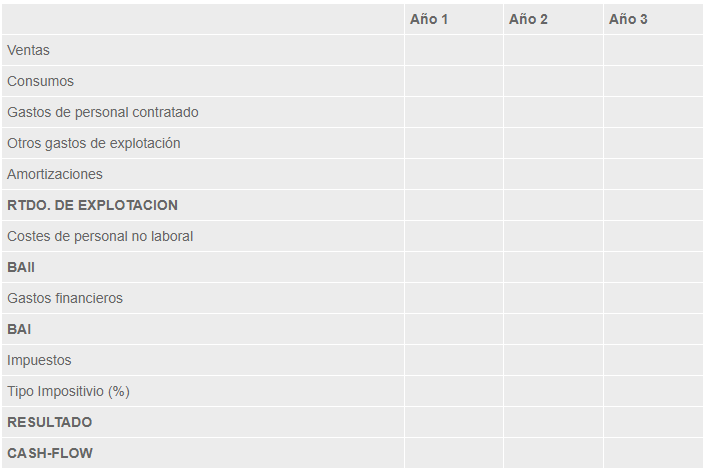
Ventas: prestaciones de bienes o servicios que son objeto del tráfico de la empresa. La cifra de negocios es el término utilizado para denominar la cifra total de ventas del ejercicio económico de la empresa.
Consumos: aprovisionamientos en mercaderías y demás bienes adquiridos por la empresa para revenderlos, bien sin alterar su forma o previo sometimiento a procesos de adaptación, transformación, o construcción.
Gastos de personal contratado: gasto total en el que incurre la empresa en este concepto según su Política salarial.
Otros gastos de explotación: resto de las cantidades monetarias empleadas en la gestión del negocio que no añaden valor a los activos y no son gastos de compra de materia prima.
Amortizaciones: pérdida gradual de valor de un activo fijo a lo largo de su vida física o económica dando como gasto del ejercicio un porcentaje de su valor.
Gastos de personal no laboral: gasto total en el que incurre la empresa por este concepto según si política salarial.
Gastos financieros: gastos de financiación (intereses, comisiones,…) tanto de créditos, préstamos, gastos financieros generales, como de descuentos y financiación de clientes, y gastos financieros comerciales.
Impuestos: impuesto proporcional que grava los beneficios de la empresa.
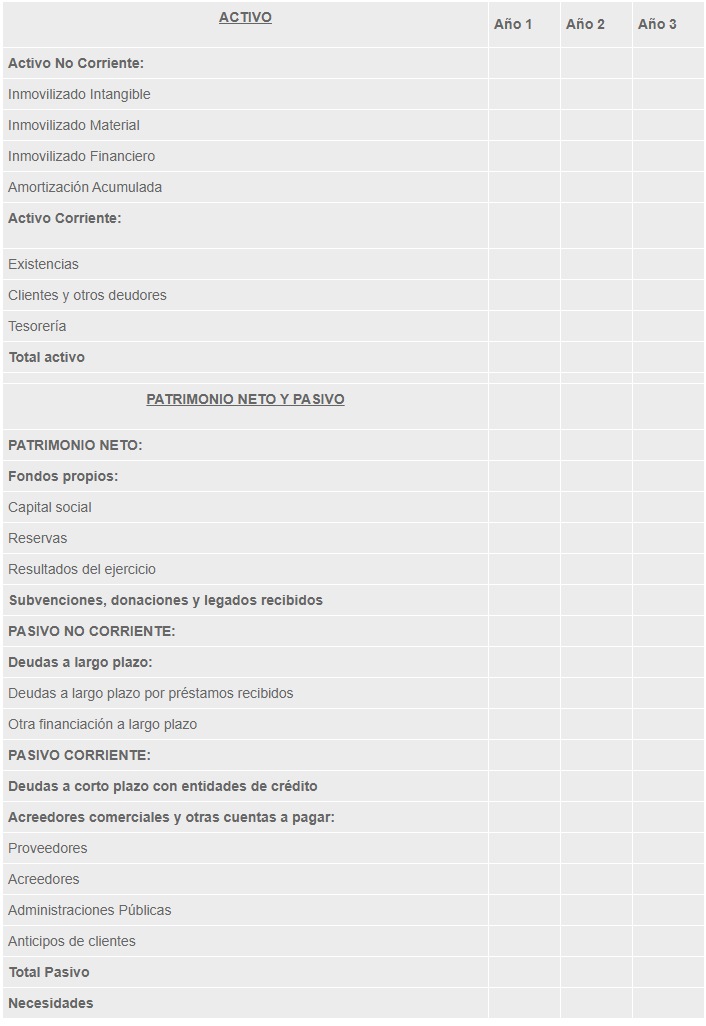
Balance de Situación previsional
Aclaraciones
ACTIVO
Activo No Corriente:
- Inmovilizado Intangible: activos no físicos y amortizables que consisten en un bien o derecho de la propiedad industrial o comercial
- Inmovilizado Material: parte del inmovilizado de la empresa compuesto por bienes inmuebles, o bienes muebles no destinados a la venta en el curso normal de las operaciones.
- Inmovilizado Financiero: activos financieros que se tiene como objetivo de filiales o participaciones estables.
- Amortización Acumulada: expresión del deterioro del activo fijo para su utilización en el procerso productivo
- Activo Corriente:
- Existencias: valor de las existencias, materias primas y auxiliares que se compran adicionalmente a la mercadería vendida en el período
- Clientes y otros deudores: recoge el saldo pendiente de cobro de clientes y otros deudores
- Tesorería: expresa la disponibilidad de recursos líquidos en caja
PATRIMONIO NETO Y PASIVO
PATRIMONIO NETO
Fondos Propios:
- Capital: importe del capital aportado por los accionistas para constituir el patrimonio social que les otorga sus derechos sociales.
- Reservas: son los beneficios no distribuidos que forman parte de los fondos propios de la empresa.
- Resultados del ejercicio: muestra el resultado (beneficio o pérdida) de forma informativa, como componente de los recursos propios de la empresa. (Su desglose se muestra en la Cuenta de Pérdidas y Ganancias).
Subvenciones, donaciones y legados recibidos:
- Subvenciones al capital: importe de la ayuda económica concedida por la Administración por la realización de inversiones. Las concedidas por las Administraciones Públicas, tanto nacionales como internarcionales, para el establecimiento o estructura fija de la empresa (activos no corrientes) cuando no sean reintegrables.
- Donaciones y legados de capital: las donaciones y legados concedidos por empresas o particulares, para el establecimiento o estructura fija de la empresa (activos no corrientes) cuandi no sean reintegrables.
PASIVO NO CORRIENTE
Deudas a largo plazo:
- Deudas a largo plazo por préstamos recibidos: muestra la deuda pendiente sobre el dinero concedido por una entidad bancaria, con devoluciones superiores al año y con un coste financiero.
- Otra financiación a largo plazo: importe de las deudas pendientes de pago en el momento de cierre del ejercicio originadas por las inversiones y compra de mercaderías.
PASIVO CORRIENTE
Deudas a corto plazo con entidades de crédito: las contraídas con entidades de crédito por préstamos recibidos y otros débitos, con vencimiento superior a un año.
Acreedores comerciales y otras cuentas a pagar:
- Proveedores: saldos pendientes de pago por la compra de mercaderías.
- Acreedores: saldos pendientes de pago derivados de otros gastos de explotación.
- Administraciones Públicas: importe de los saldos pendientes con las Admnistraciones Públicas.
- Anticipos de clientes: entregas de clientes, normalmente en efectivo, en concepto de «a cuenta» de suministros futuros.